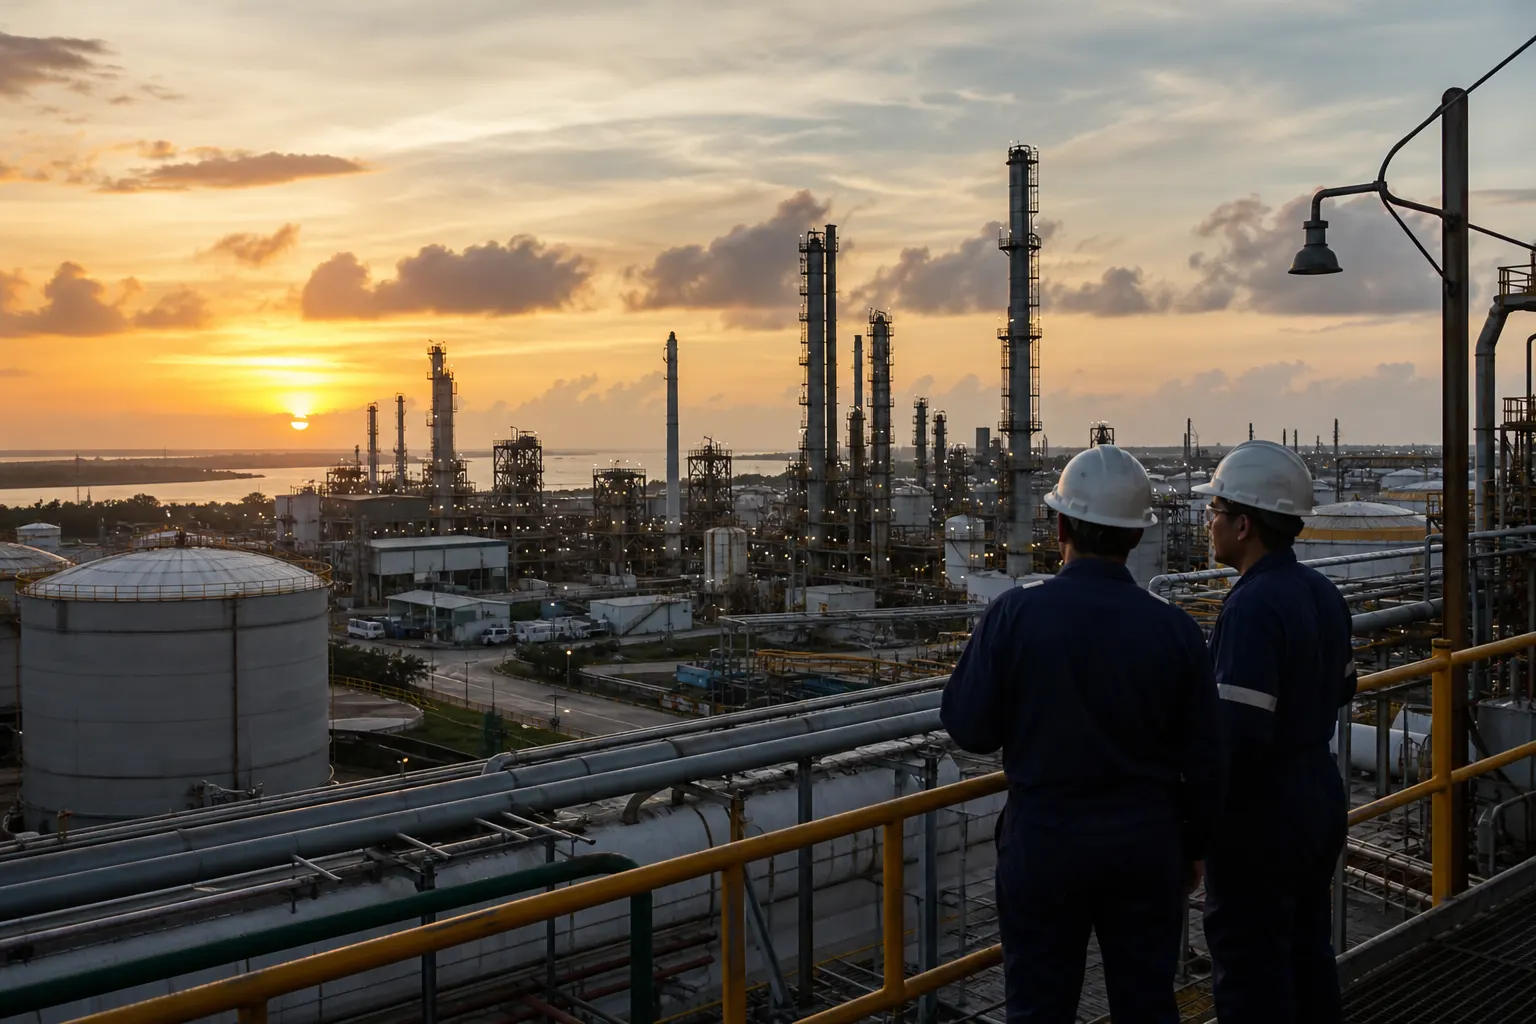
La Asociación Nacional de la Industria Química (ANIQ) planteó el 11 de octubre de 2026, en una entrevista difundida por La Jornada, que México debe atraer inversiones estratégicas junto con el gobierno federal para fortalecer una cadena que abastece a más de 40 ramas productivas. El llamado ocurre mientras Pemex prepara proyectos de petroquímica y fertilizantes en Veracruz, y los datos sectoriales muestran que la industria química mexicana mantiene un déficit comercial relevante, ventas internas acumuladas a la baja y una elevada dependencia de insumos importados.
El planteamiento no parte de un sector pequeño. La fabricación de productos químicos participa en cadenas como alimentos, agricultura, automotriz, construcción, farmacéutica, limpieza, empaques y electrónica. Cuando faltan etano, etileno, amoniaco, resinas, solventes o productos inorgánicos, el efecto no se queda en las plantas químicas: aumenta la exposición de fabricantes y consumidores a los precios internacionales, el tipo de cambio, los costos logísticos y las interrupciones de suministro.
En breve
- La ANIQ busca inversiones estratégicas y coordinación con el gobierno para ampliar la producción nacional de insumos químicos.
- Pemex tiene proyectos anunciados para 2026 en las cadenas de etano-etileno, aromáticos y fertilizantes, aunque una parte depende de rehabilitación, ejecución presupuestal y participación de terceros.
- Veracruz concentra los proyectos petroquímicos más visibles, mientras Estado de México, Ciudad de México, Nuevo León y Jalisco reúnen buena parte de la transformación y comercialización química.
Qué inversiones existen realmente
Hay una diferencia importante entre una intención de inversión, un presupuesto aprobado, una obra en ejecución y una planta que ya produce de forma sostenida. En el caso de la petroquímica, Pemex informó en febrero de 2026 que destinó proyectos públicos y mixtos para impulsar la cadena etano-etileno, los aromáticos y los fertilizantes. La empresa señaló una inversión de 8 mil millones de pesos para proyectos asociados con derivados de etileno y de 3 mil millones para aromáticos. También reportó 8 mil millones de pesos para el Complejo Petroquímico Escolín, en Poza Rica, y 2 mil millones para Cosoleacaque. Pemex informó estos montos y objetivos en febrero.
El reporte anual de Pemex ofrece una lectura más cautelosa. Para 2026, la empresa presupuestó 2 mil 920 millones de pesos de inversión de capital en la línea de petroquímica, sin contar todo el mantenimiento no capitalizable. Ese monto convive con anuncios más amplios de inversión pública y mixta, por lo que no debe interpretarse automáticamente como dinero ya ejercido ni como capacidad nueva terminada. La propia documentación distingue entre recursos presupuestarios, mantenimiento y proyectos que podrían ser financiados por terceros. El reporte anual 2025 de Pemex detalla esa diferencia.
El Plan Estratégico 2025-2035 de la empresa también contempla que algunos proyectos de Cangrejera y Morelos dependan de inversión de terceros. Para la cadena etano-etileno, el documento plantea recursos públicos federales y una participación privada mucho mayor en los años siguientes; en el tren de aromáticos ocurre algo similar. Esto confirma que la reactivación no depende sólo de una asignación pública inicial: requiere contratos, ingeniería, suministros, permisos, financiamiento y compradores con capacidad de sostener la demanda. El plan de Pemex establece el esquema de inversión por complejo.
El problema es de capacidad, no sólo de capital
La información más reciente de la ANIQ muestra que la producción de la industria química alcanzó 239 mil 150 millones de pesos acumulados entre enero y julio de 2026, una disminución anual de 1.5 por ciento. En el mismo periodo, las ventas internas sumaron 235 mil 972 millones de pesos, con una caída de 3.17 por ciento. En julio, la producción avanzó apenas 0.6 por ciento anual y las ventas internas retrocedieron 2.3 por ciento. Es decir, atraer capital en un mercado con demanda interna débil exige identificar qué segmentos tienen posibilidades de crecer y cuáles enfrentan sobreoferta o presión de precios. La ANIQ publicó estos indicadores en su boletín de octubre de 2026.
El frente externo muestra la vulnerabilidad con mayor claridad. Durante enero-marzo de 2026, la balanza comercial química registró un déficit de 7 mil 62.3 millones de dólares, según el análisis sectorial de la ANIQ. Las importaciones disminuyeron 2.5 por ciento anual, pero las exportaciones cayeron 5.4 por ciento. En resinas sintéticas, el desequilibrio acumulado superó los 2 mil millones de dólares en el periodo reportado por la asociación. La estadística oficial del INEGI, además, registra déficits persistentes en productos petroquímicos y de origen petroquímico. El análisis de la ANIQ presenta el déficit sectorial y el comportamiento de las resinas y el INEGI publica la balanza de productos petroquímicos.
Por eso, sustituir importaciones no significa fabricar cualquier producto dentro del país. La inversión debe resolver cuellos de botella concretos: suministro confiable de etano y gas natural, disponibilidad de electricidad, agua industrial, transporte ferroviario y portuario, almacenamiento, mantenimiento de complejos y reglas regulatorias previsibles. En petroquímica, una planta puede tener equipos disponibles y aun así operar por debajo de su capacidad si no recibe la materia prima adecuada o si los servicios auxiliares son inestables.
El Plan de Desarrollo del Sector Hidrocarburos reconoce que la rehabilitación de Morelos y La Cangrejera entre 2025 y 2030 busca elevar la producción y mejorar el abasto interno. También plantea aumentar la producción de urea en Escolín. El punto crítico será comprobar el avance físico y operativo de esas obras, así como la disponibilidad de gas y etano que requieren. El plan sectorial fue publicado en el Diario Oficial.
Veracruz puede ganar, pero también concentrar riesgos
Los proyectos anunciados colocan a Veracruz en el centro de la estrategia. Coatzacoalcos y sus complejos de Cangrejera, Morelos y Pajaritos forman el núcleo petroquímico del sur del estado; Cosoleacaque está vinculado con fertilizantes y amoniaco, mientras Escolín se ubica en Poza Rica, al norte. Si las inversiones avanzan, la región puede recibir empleos especializados, contratos para proveedores, mayor actividad logística y una base industrial más sólida.
Sin embargo, la concentración también aumenta la exposición a fallas de infraestructura, restricciones de agua, incidentes industriales o interrupciones en un solo corredor. La reactivación tendría que acompañarse de inversión municipal y estatal en seguridad, vivienda, salud, capacitación, transporte y gestión ambiental. La experiencia de la región muestra que una planta por sí sola no garantiza desarrollo local si los encadenamientos productivos y los servicios públicos no crecen al mismo ritmo.
El resto de la industria está más disperso. Data México identifica al Estado de México y a Ciudad de México entre las entidades con mayor producción bruta de la fabricación química, mientras que el Estado de México, Jalisco y Ciudad de México concentran el mayor número de unidades económicas registradas en 2026. En comercio exterior de productos químicos, Ciudad de México, Estado de México, Nuevo León, Guanajuato y Jalisco aparecen entre los principales estados exportadores. Esto sugiere que una política industrial eficaz no debe limitarse a los complejos petroquímicos: también debe conectar las materias primas con los centros de transformación, investigación, distribución y consumo. Data México ofrece el perfil territorial de la industria química y su distribución comercial por entidad.
Qué tendría que medir el gobierno
Para que la promesa de reducir importaciones sea verificable, el gobierno y la industria deberían publicar indicadores por proyecto: porcentaje de avance físico y financiero, capacidad adicional esperada, fecha de entrada en operación, volumen de materia prima contratado, empleos directos e indirectos, proveedores nacionales incorporados y reducción estimada de importaciones. También sería necesario distinguir entre producción de insumos básicos, transformación química y simple distribución de mercancías importadas.
La ANIQ tiene razón al pedir condiciones para atraer capital, pero la discusión debe evitar que la inversión se mida sólo por el monto anunciado. La industria química mexicana será más resistente cuando tenga suministro energético estable, plantas rehabilitadas, nuevas capacidades con compradores identificados y reglas que permitan competir sin sacrificar seguridad ni protección ambiental. El éxito de la estrategia se verá cuando las empresas puedan producir de manera continua y cuando sectores como agricultura, automotriz, alimentos y farmacéutica dependan menos de una cadena externa.
Fuentes consultadas
- La Jornada, 11 de octubre de 2026: planteamiento de la ANIQ sobre inversión estratégica.
- Asociación Nacional de la Industria Química, boletín de octubre de 2026.
- Asociación Nacional de la Industria Química, análisis de balanza comercial acumulada a marzo de 2026.
- Pemex, proyectos petroquímicos y de fertilizantes para 2026.
- Pemex, Reporte Anual 2025 y presupuesto de petroquímica para 2026.
- INEGI, balanza comercial de productos petroquímicos y de origen petroquímico.
- Secretaría de Economía, Data México: industria química.
- Diario Oficial de la Federación, Plan de Desarrollo del Sector Hidrocarburos.
About The Author
