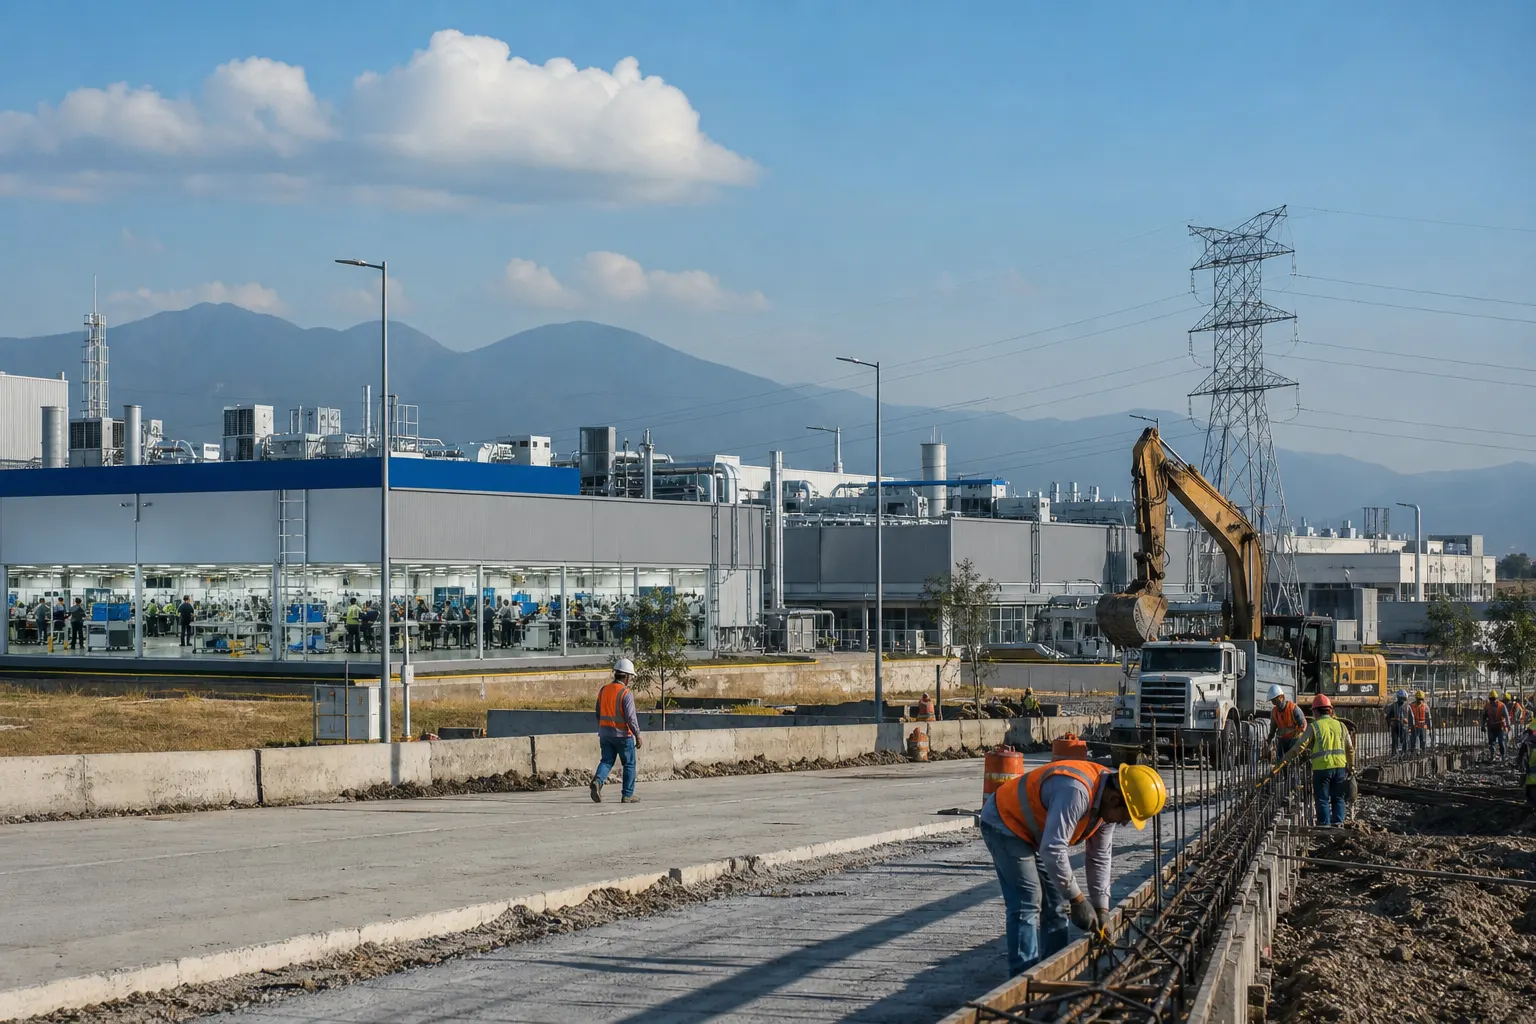
La actividad industrial de México aumentó 0.5% en julio de 2026 frente a junio, con cifras desestacionalizadas, y acumuló dos meses consecutivos de avance, informó el Instituto Nacional de Estadística y Geografía (INEGI) en su reporte publicado el 11 de septiembre. El resultado nacional también representó un crecimiento anual de 2.4%; la construcción fue el principal soporte, las manufacturas avanzaron en menor medida, la minería cayó 1.8% mensual y la generación de energía, el suministro de agua y gas permanecieron sin variación.
El dato importa porque muestra un repunte de la producción secundaria después de un periodo irregular, pero todavía no confirma una recuperación amplia. La expansión se concentra en actividades vinculadas con obra, edificación y ciertos segmentos manufactureros, mientras otros componentes relevantes de la industria mexicana avanzan poco o retroceden.
En breve
- La actividad industrial creció 0.5% mensual en julio y 2.4% anual.
- La construcción subió 0.9% mensual y 6.7% anual; las manufacturas aumentaron 0.7% mensual y 1.3% anual.
- La minería retrocedió 1.8% mensual y la energía no cambió, señales de que el avance aún es desigual.
Un avance que compensa parcialmente la debilidad previa
La secuencia reciente ayuda a dimensionar el resultado. Después de una caída mensual de 0.7% en mayo, la industria avanzó 0.2% en junio y 0.5% en julio. El repunte de los dos últimos meses prácticamente compensa el retroceso de mayo, aunque el nivel todavía queda por debajo del salto mensual de 2.1% observado en abril.
Esta comparación evita leer el dato de julio como un cambio definitivo de tendencia. Dos meses en terreno positivo son una señal favorable, pero el comportamiento de la industria sigue expuesto a la inversión, la demanda externa, las condiciones financieras y la evolución de las cadenas productivas orientadas a Estados Unidos.
Además, el IMAI combina sectores con dinámicas distintas. El indicador general puede subir aunque una parte importante de las empresas industriales enfrente menores pedidos o costos más altos. Por eso, la composición del crecimiento es tan importante como el porcentaje total.
Construcción: el principal motor del resultado
La construcción creció 0.9% mensual en julio y 6.7% frente al mismo mes de 2025. El avance fue favorecido por la edificación y los trabajos especializados, ramas que incluyen actividades como instalaciones, acabados y servicios técnicos asociados a los proyectos de obra.
Este desempeño puede reflejar la ejecución de proyectos de infraestructura, ampliaciones industriales, naves, instalaciones logísticas y desarrollos inmobiliarios. También tiene un efecto relevante sobre proveedores nacionales de cemento, acero, productos metálicos, maquinaria, equipo eléctrico y materiales para la construcción.
Sin embargo, el impulso de la construcción tiene una característica: puede ser intenso, pero no necesariamente permanente. Para sostenerlo se requiere continuidad en la inversión pública y privada, disponibilidad de financiamiento, permisos, suministro de materiales y certidumbre sobre los proyectos. Si esas condiciones se debilitan, el sector puede perder fuerza con rapidez.
Manufacturas: una mejora vinculada con tecnología y exportaciones
Las industrias manufactureras aumentaron 0.7% mensual en julio y 1.3% anual. La mejora se relaciona con ramas que producen equipos de computación, comunicación, medición, componentes electrónicos y otros bienes utilizados en instalaciones tecnológicas, de acuerdo con la cobertura del resultado difundido tras el reporte del INEGI.
La conexión con los centros de datos es relevante, pero debe interpretarse con cautela. La construcción de estas instalaciones demanda obra especializada, sistemas de enfriamiento, equipo eléctrico, cableado, componentes de control y servicios de ingeniería. A su vez, el crecimiento de la inteligencia artificial y del almacenamiento digital está elevando la demanda mundial de electricidad y de infraestructura para centros de datos, según la Agencia Internacional de Energía.
Para México, este vínculo puede beneficiar a fabricantes de equipo eléctrico, electrónicos, maquinaria, sistemas de automatización y materiales industriales. No obstante, el dato de julio no permite concluir que exista un auge generalizado en toda la manufactura ni que cada avance provenga directamente de centros de datos. El efecto depende de qué empresas reciban pedidos, qué proporción de insumos se fabrique en el país y cuánto valor se agregue localmente.
La manufactura también está ligada a las cadenas de exportación hacia Estados Unidos. La Oficina del Representante Comercial estadounidense identifica una integración importante entre ambos países en los sectores automotriz, electrónico, de dispositivos médicos y textil. Esa integración abre oportunidades para México, aunque también expone a sus plantas a cambios en aranceles, reglas de origen, comercio exterior y demanda de los consumidores estadounidenses.
Minería y energía muestran los límites del repunte
La minería fue el componente más débil en la comparación mensual: cayó 1.8% en julio. Este retroceso contrasta con el crecimiento anual de 1.3% reportado para el sector y recuerda que una variación positiva frente a 2025 no implica necesariamente un avance reciente sostenido.
La actividad minera abastece insumos para la construcción, la fabricación de maquinaria, la producción de equipo eléctrico y diversas cadenas exportadoras. Por eso, una contracción mensual puede afectar a proveedores regionales y a industrias que dependen de metales y minerales, aunque el efecto no siempre aparece de inmediato en el indicador agregado.
El bloque de generación, transmisión y distribución de energía eléctrica, junto con el suministro de agua y gas por ductos, no presentó variación mensual. A tasa anual creció 1.6%. Su estabilidad evita una caída adicional del índice, pero también señala que la oferta de infraestructura energética todavía no está aportando un impulso comparable al de la construcción.
Esto es especialmente importante si México busca atraer centros de datos y procesos manufactureros de mayor complejidad. Esas actividades necesitan electricidad confiable, conexiones de red, agua, capacidad logística y tiempos de respuesta previsibles. La expansión industrial, por tanto, no depende únicamente de levantar edificios, sino de garantizar los servicios que permiten operarlos de forma continua.
Qué significa para la economía mexicana
Con cifras originales, sin ajuste estacional, la industria acumuló un crecimiento de 0.4% entre enero y julio de 2026. En ese periodo, la minería avanzó 3.5% y la construcción 2.8% frente al mismo lapso de 2025. La diferencia entre esta medición acumulada y el resultado mensual desestacionalizado muestra por qué conviene revisar varias ventanas de tiempo antes de hablar de recuperación.
Para los hogares, el efecto más visible puede llegar por el empleo y los ingresos asociados con obras, plantas, logística y proveedores industriales. Pero el impacto no será uniforme entre regiones ni ramas productivas. Los estados con proyectos de infraestructura o concentración manufacturera pueden beneficiarse más, mientras las zonas dependientes de la minería o de actividades industriales en retroceso enfrentarán un panorama distinto.
La señal de julio es positiva, aunque todavía condicional: la industria mexicana necesita que la construcción mantenga ritmo, que la manufactura convierta la demanda tecnológica en producción local y que la energía acompañe con mayor capacidad. También será determinante el entorno comercial con Estados Unidos durante la revisión del Tratado entre México, Estados Unidos y Canadá.
En suma, el crecimiento de 0.5% confirma una mejora de corto plazo, pero su composición obliga a evitar triunfalismos. México avanza, aunque todavía no de manera homogénea: el reto será transformar un repunte concentrado en una expansión más amplia, productiva y resistente a los cambios de la economía estadounidense.
Fuentes consultadas
- INEGI, calendario y publicación del Indicador Mensual de la Actividad Industrial correspondiente a julio de 2026.
- INEGI, series desestacionalizadas del indicador industrial por sector.
- La Jornada, reporte sobre el avance de la industria mexicana en julio.
- Agencia Internacional de Energía, demanda eléctrica, centros de datos y manufactura avanzada.
- Oficina del Representante Comercial de Estados Unidos, integración comercial y cadenas de suministro entre México y Estados Unidos.
About The Author
