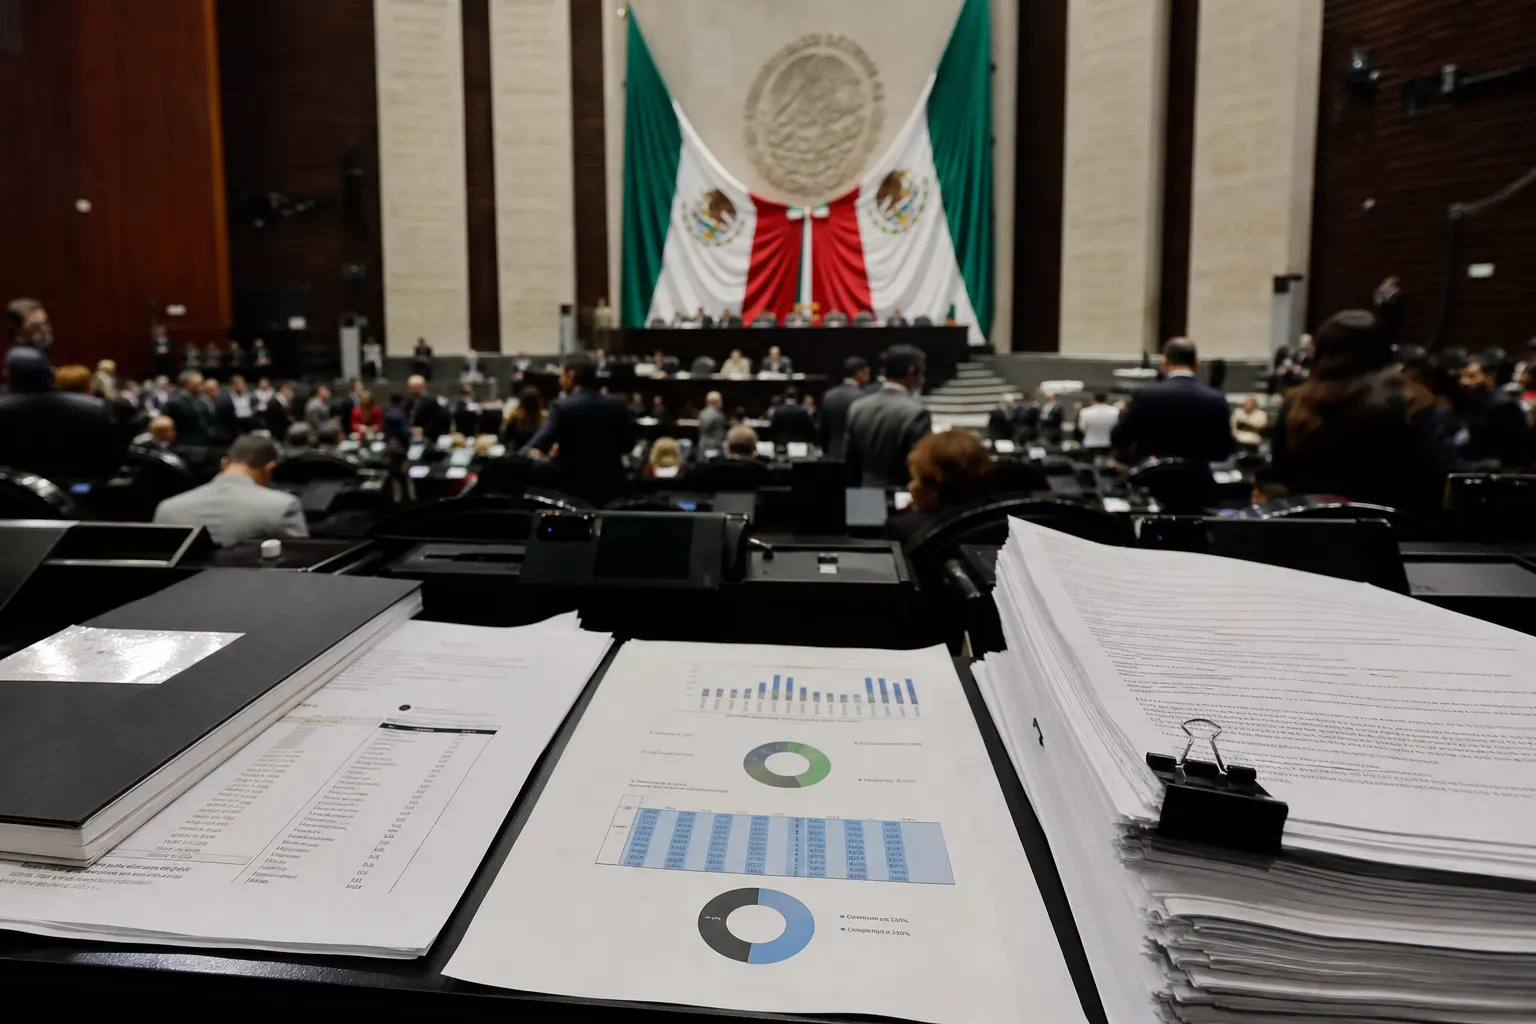
El Presupuesto de Egresos de la Federación para 2027 llega al Pleno de la Cámara de Diputados con una bolsa de 10 billones 636 mil 488.1 millones de pesos, pero esa cifra no significa que todo el gasto esté igualmente sujeto a negociación. La discusión que comienza este lunes 9 de noviembre se concentrará en las partidas que pueden reasignarse entre dependencias, programas, organismos autónomos y poderes públicos.
El dictamen aprobado en lo general por la Comisión de Presupuesto y Cuenta Pública plantea un incremento nominal de 442 mil 804.4 millones de pesos frente al presupuesto de 2026, aunque el crecimiento real calculado para el proyecto es de 1.3 por ciento. La diferencia entre ambas medidas importa: hay más pesos disponibles, pero su capacidad de financiar nuevos servicios o proyectos depende de la inflación y de la distribución final.
La Cámara debe aprobar el presupuesto a más tardar el 15 de noviembre de 2026. Hasta entonces, las reservas y acuerdos del Pleno pueden modificar partidas específicas sin alterar necesariamente el tamaño total de la bolsa.
Una bolsa enorme, con márgenes de decisión más estrechos
El monto total suele dominar la discusión pública, pero su composición ofrece una lectura más útil. Del proyecto dictaminado, 1 billón 133 mil 613.2 millones de pesos corresponden a inversión, alrededor de 10.7 por ciento del gasto neto total. Los programas sociales concentran más de 1 billón 25 mil 400 millones, cerca de 9.6 por ciento del presupuesto.
El gasto federalizado representa una porción mayor: 3 billones 48 mil 223.2 millones de pesos, aproximadamente 28.7 por ciento del total. Ese componente se canaliza a entidades federativas y municipios mediante participaciones, aportaciones y otros mecanismos previstos en la legislación. Por eso, una modificación a este bloque puede afectar la capacidad operativa de gobiernos locales, aunque no necesariamente se traduzca de inmediato en un cambio visible para los hogares.
La cifra global también incluye obligaciones financieras, transferencias y gastos que tienen un margen de modificación menor porque responden a compromisos legales o contractuales. En términos prácticos, los legisladores no parten de cero: para aumentar un rubro deben localizar recursos en otra partida, reducir una asignación o ajustar la distribución interna de un ramo.
Cómo se produce una reasignación
El procedimiento tiene dos momentos. Primero, la comisión analiza el proyecto enviado por el Ejecutivo y aprueba un dictamen. Después, el Pleno debate las reservas presentadas por diputadas y diputados. Esas reservas son propuestas concretas para modificar artículos, anexos o montos del decreto presupuestario.
El mecanismo puede parecer técnico, pero sus efectos son directos. Si se incrementa el presupuesto de un programa, la Cámara debe identificar de dónde saldrán esos recursos. Una reasignación puede mover dinero entre dependencias, reducir gasto administrativo, alterar fondos de inversión o limitar el financiamiento de instituciones públicas. La suma final debe conservar consistencia con el gasto neto autorizado.
El dictamen aprobado en comisión mantiene, según el Canal del Congreso, recursos para rubros como seguridad, IMSS-Bienestar, infraestructura y programas sociales, pero también ha generado cuestionamientos por la reducción prevista para órganos autónomos y por el comportamiento de la inversión en infraestructura. El debate del Pleno deberá mostrar si esas diferencias se mantienen, se compensan o se profundizan.
Otro dato relevante es que el proyecto incorpora anexos transversales para movilidad y seguridad vial, así como para diversidad sexual y de género. Estos anexos permiten identificar recursos distribuidos en varias dependencias, aunque su existencia no garantiza por sí sola que el gasto tenga el mismo ritmo de ejecución ni los mismos resultados en todo el país.
Qué puede notar la ciudadanía en cada escenario
La primera consecuencia posible está en la inversión. Un aumento puede traducirse en más obras, mantenimiento o proyectos estratégicos, pero también requiere capacidad de contratación y ejecución. Si el gasto se concentra en proyectos plurianuales, los beneficios pueden llegar gradualmente y no durante los primeros meses de 2027.
En los programas sociales, el punto central será distinguir entre el monto autorizado y la cobertura efectiva. Un presupuesto mayor puede sostener transferencias existentes o ampliar padrones, pero el efecto para las familias dependerá de las reglas de operación, los calendarios de pago y la actualización de los padrones de beneficiarios.
El gasto federalizado tiene otra lógica. Los estados y municipios reciben recursos mediante fórmulas y fondos con destinos definidos. Por ello, una variación en este componente puede incidir en servicios locales como educación, salud, seguridad o infraestructura, aunque la decisión se tome en San Lázaro.
También está en juego el financiamiento de instituciones que cumplen funciones de vigilancia, justicia electoral, impartición de justicia y protección de derechos. La discusión sobre el Instituto Nacional Electoral, el Poder Judicial y otros órganos autónomos no es únicamente administrativa: el nivel de recursos condiciona su capacidad operativa, tecnológica y territorial.
El plazo del 15 de noviembre y lo que sigue
La fecha constitucional funciona como límite para que la Cámara concluya la aprobación del PEF 2027. El debate puede prolongarse durante varias sesiones si se acumulan reservas, pero el calendario reduce el margen para rehacer de manera integral el dictamen. Después de la votación, el decreto deberá publicarse para que las dependencias conozcan las asignaciones con las que operarán durante el ejercicio fiscal.
Para entender el resultado no bastará con observar qué bancada gana una votación. Conviene revisar tres documentos: el dictamen original, el decreto aprobado y los anexos modificados. La comparación permitirá saber si el cambio fue sustantivo o si sólo se trasladaron recursos entre partidas con un efecto limitado sobre el gasto total.
Los indicadores que deberán observarse durante 2027 son el avance físico y financiero de la inversión, la entrega efectiva de programas sociales, el comportamiento del gasto federalizado y el ejercicio de los recursos asignados a organismos autónomos y al Poder Judicial. También será importante revisar los informes trimestrales de Hacienda, porque una partida autorizada no equivale automáticamente a dinero ejercido.
La discusión del Presupuesto de Egresos 2027, por tanto, no se decide únicamente en los 10.6 billones de pesos anunciados. Su impacto dependerá de qué rubros se protejan, cuáles absorban los ajustes y con qué velocidad se conviertan las asignaciones aprobadas en servicios, transferencias e infraestructura. La votación del 15 de noviembre será el punto de partida; la ejecución mensual mostrará el resultado real.
Fuentes consultadas
- Canal del Congreso, “Comisión de Presupuesto de Cámara de Diputados aprueba en lo general PEF 2027”, 6 de noviembre de 2026.
- Secretaría de Hacienda y Crédito Público, Infografía del Proyecto de Presupuesto de Egresos de la Federación 2027, 9 de noviembre de 2026.
- La Razón de México, “Cámara de Diputados inicia debate del PEF este lunes”, 9 de noviembre de 2026.
- Cámara de Diputados, referencia constitucional sobre el plazo del 15 de noviembre para aprobar el PEF.
About The Author
