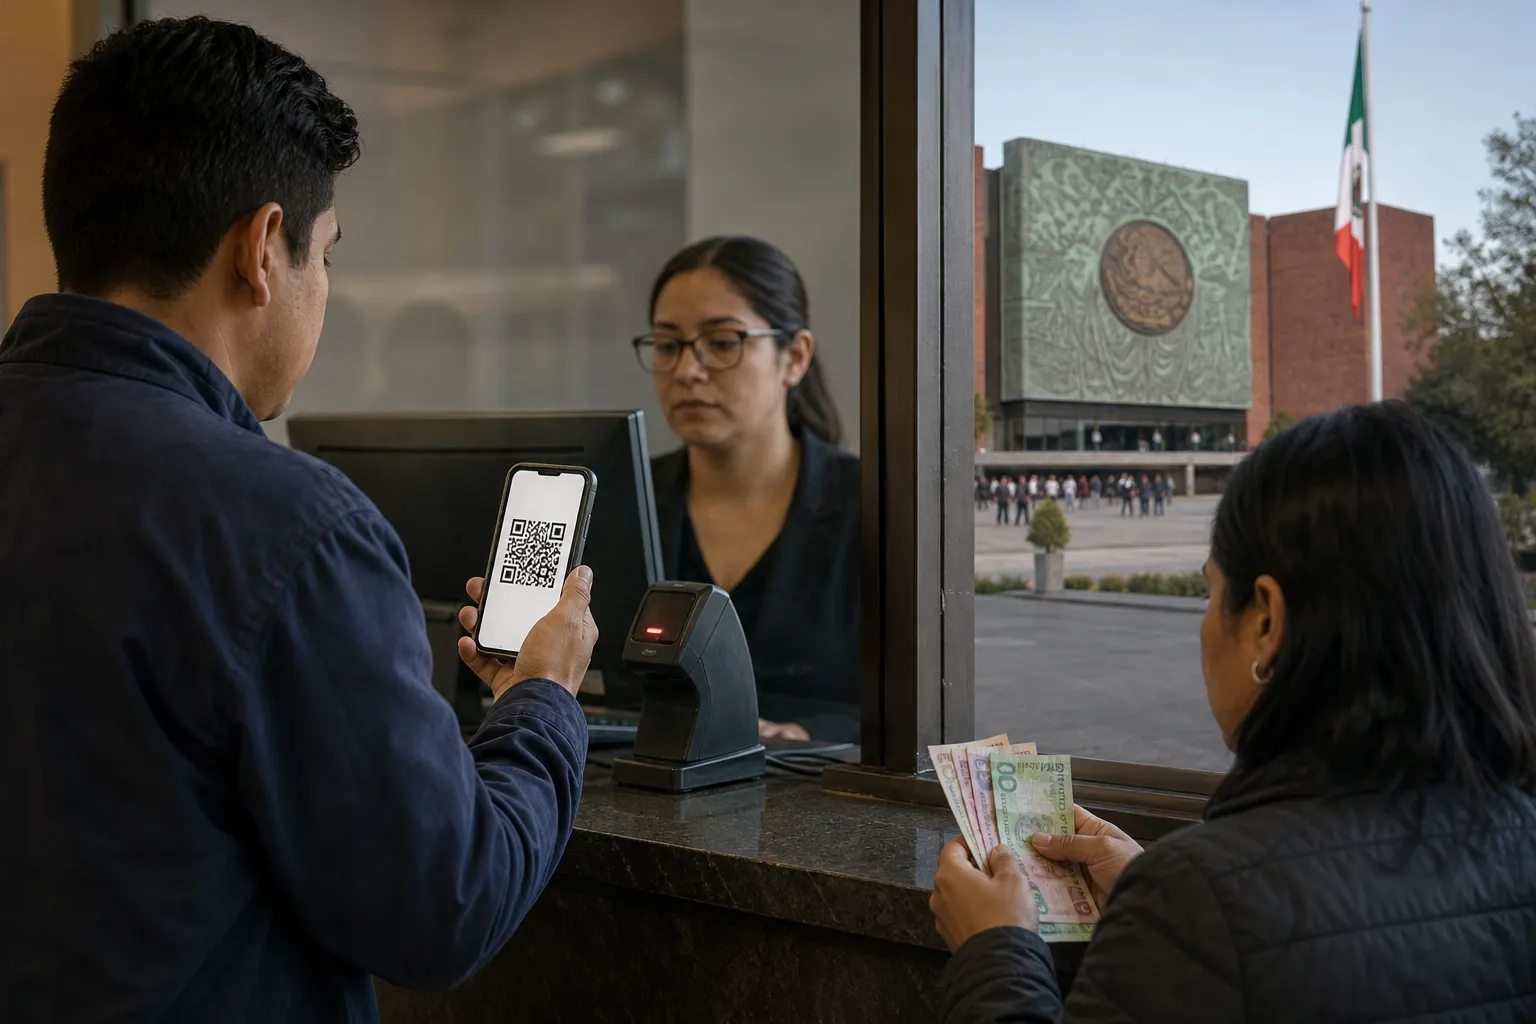
La Comisión de Hacienda y Crédito Público de la Cámara de Diputados aprobó el jueves 1 de octubre de 2026 el dictamen de la Ley de Economía Digital para Pagos Digitales y Electrónicos y lo turnó a la Mesa Directiva para que sea discutido por el Pleno, en la sede legislativa de San Lázaro, en la Ciudad de México. La propuesta, impulsada por el Ejecutivo federal, busca ampliar el uso de transferencias, tarjetas, códigos QR, tecnología NFC y otras herramientas digitales, pero todavía no está vigente ni obliga por sí misma a la ciudadanía a abandonar el efectivo.
El avance en comisión abre la siguiente etapa del proceso legislativo: el Pleno deberá discutir y votar el dictamen. Si se aprueba, aún tendría que continuar el procedimiento constitucional correspondiente antes de convertirse en una norma aplicable. Por eso, cualquier cambio en la forma de pagar servicios, mercancías o trámites dependerá del texto final y de las disposiciones secundarias que emitan las autoridades.
En breve
- La Comisión de Hacienda aprobó el dictamen y lo envió a la Mesa Directiva; el Pleno todavía no lo vota.
- El proyecto promueve transferencias, tarjetas, códigos QR, NFC y pagos digitales en trámites y servicios públicos.
- La iniciativa contempla una excepción: si una contingencia impide recibir pagos digitales, se permitirían pagos en efectivo o con cheque.
Qué propone la Ley de Economía Digital México
El proyecto pretende cerrar la brecha entre la infraestructura tecnológica disponible y su uso cotidiano. El Sistema de Pagos Electrónicos Interbancarios, CoDi, DiMo, las tarjetas y las aplicaciones bancarias ya permiten realizar diversas operaciones, pero su adopción no es uniforme entre regiones, negocios y hogares.
El dictamen plantea que las autoridades de los tres órdenes de gobierno realicen las acciones necesarias para aceptar medios de pago digitales en trámites y servicios. En términos prácticos, esto podría facilitar el pago de derechos, multas, licencias, permisos, servicios administrativos y otros cobros públicos desde una aplicación bancaria, una tarjeta o un código QR, siempre que las plataformas y reglas operativas estén disponibles.
También se busca que proveedores de bienes y servicios habiliten infraestructura para recibir pagos electrónicos y que informen a las personas usuarias cuáles medios aceptan. El proyecto otorga a la Secretaría de Hacienda y Crédito Público facultades para determinar sectores o actividades en los que los pagos digitales podrían convertirse en la única modalidad aceptada. Sin embargo, el texto de la iniciativa no identifica de manera definitiva todos esos sectores: esa definición quedaría sujeta a decisiones y reglas posteriores.
La información legislativa consultada señala que la iniciativa reconoce la CURP Digital como un mecanismo de confianza para determinados procesos de contratación digital de servicios financieros. También incorpora el Expediente Digital Ciudadano, con la posibilidad de utilizar documentos e información que ya estén disponibles en registros digitales, con autorización de la persona usuaria.
Qué podría cambiar para la ciudadanía
El beneficio más visible sería reducir visitas presenciales y facilitar operaciones que hoy requieren entregar copias, acudir a una ventanilla o llevar efectivo. Una persona podría, por ejemplo, contratar un producto financiero, pagar un trámite o acreditar ciertos documentos mediante herramientas digitales, en lugar de repetir el mismo proceso en distintas oficinas.
Para pequeños negocios, el uso constante de pagos electrónicos podría generar un historial verificable de ventas. Ese registro eventualmente podría ayudar a demostrar ingresos o solicitar financiamiento, aunque la aprobación de un crédito no sería automática y dependería de las políticas de cada institución.
La digitalización también puede mejorar la trazabilidad de las operaciones. Al existir registros electrónicos, las autoridades podrían contar con más información para supervisar transacciones, detectar irregularidades y combatir operaciones relacionadas con el lavado de dinero. Esa misma trazabilidad, no obstante, vuelve indispensable establecer límites claros sobre quién puede consultar los datos, durante cuánto tiempo y con qué mecanismos de seguridad.
Quiénes podrían enfrentar más barreras
El principal reto es que una política de pagos digitales no afecta por igual a toda la población. Las personas sin cuenta bancaria, sin teléfono inteligente o con acceso limitado a internet podrían encontrar dificultades para pagar o contratar servicios si el efectivo deja de ser aceptado en determinadas actividades.
El problema puede ser mayor en comunidades rurales, zonas con cobertura irregular, localidades donde las sucursales bancarias son escasas y hogares que dependen de ingresos en efectivo. También deben considerarse adultos mayores, personas con discapacidad, migrantes con dificultades para acreditar identidad y quienes no tienen habilidades suficientes para usar aplicaciones financieras.
La Comisión recibió cuestionamientos sobre estas brechas. La propia propuesta contempla que, cuando una contingencia impida recibir medios digitales, pueda utilizarse efectivo o cheque. La duda que quedará para la discusión del Pleno es si esa protección será suficiente y cómo se comprobará una contingencia cuando falle la red, el sistema bancario, el teléfono, la batería o el lector de pagos.
Los puntos que deberán revisarse antes de votar
El primer punto es la continuidad del efectivo. El dictamen busca reducir su uso, pero reducir no significa eliminarlo de todas las operaciones. Antes de establecer sectores con pagos exclusivamente digitales deberían definirse excepciones para personas sin acceso a servicios financieros y protocolos para interrupciones tecnológicas.
El segundo es la protección de datos. La CURP Digital y el Expediente Digital Ciudadano podrían simplificar trámites, pero también concentrar información personal y financiera. La ley tendría que precisar reglas de consentimiento, autenticación, responsabilidad ante filtraciones, reparación de daños y atención a víctimas de robo de identidad.
El tercero son los costos. Aceptar pagos digitales puede implicar comisiones para comercios, gastos por terminales, conectividad o contratación de servicios tecnológicos. Si esos costos se trasladan a los consumidores o afectan especialmente a pequeños negocios, la digitalización podría convertirse en una barrera adicional.
El cuarto es la interoperabilidad. No bastará con ordenar que una autoridad acepte pagos digitales: será necesario que sus plataformas funcionen, que los sistemas se comuniquen y que existan canales de soporte. Una norma sin infraestructura suficiente podría generar filas digitales, pagos rechazados y mayor dependencia de intermediarios privados.
La iniciativa aún puede cambiar
El paso del dictamen al Pleno no equivale a una aprobación definitiva. La Cámara de Diputados puede modificar el texto, aceptar reservas o rechazar disposiciones específicas. Además, las reglas sobre sectores estratégicos, mecanismos de contingencia, obligaciones de proveedores y protección de datos serán determinantes para conocer el impacto real de la reforma.
La discusión será relevante porque el proyecto no sólo propone nuevas formas de pago: también plantea una relación más digital entre ciudadanía, empresas, bancos y gobierno. Para que la medida cumpla una función de inclusión financiera, la transición tendría que acompañarse de conectividad, educación digital, alternativas presenciales y controles verificables. De lo contrario, el cambio podría beneficiar a quienes ya tienen acceso a la banca digital y dejar atrás precisamente a quienes la iniciativa busca incorporar.
Fuentes consultadas
- Sistema de Información Legislativa: contenido de la iniciativa, publicado el 9 de septiembre de 2026.
- Sistema de Información Legislativa: historial del proceso legislativo.
- Expansión: aprobación del dictamen en la Comisión de Hacienda, 1 de octubre de 2026.
- N+: avance de la Ley de Pagos Digitales hacia el Pleno, 1 de octubre de 2026.
About The Author
