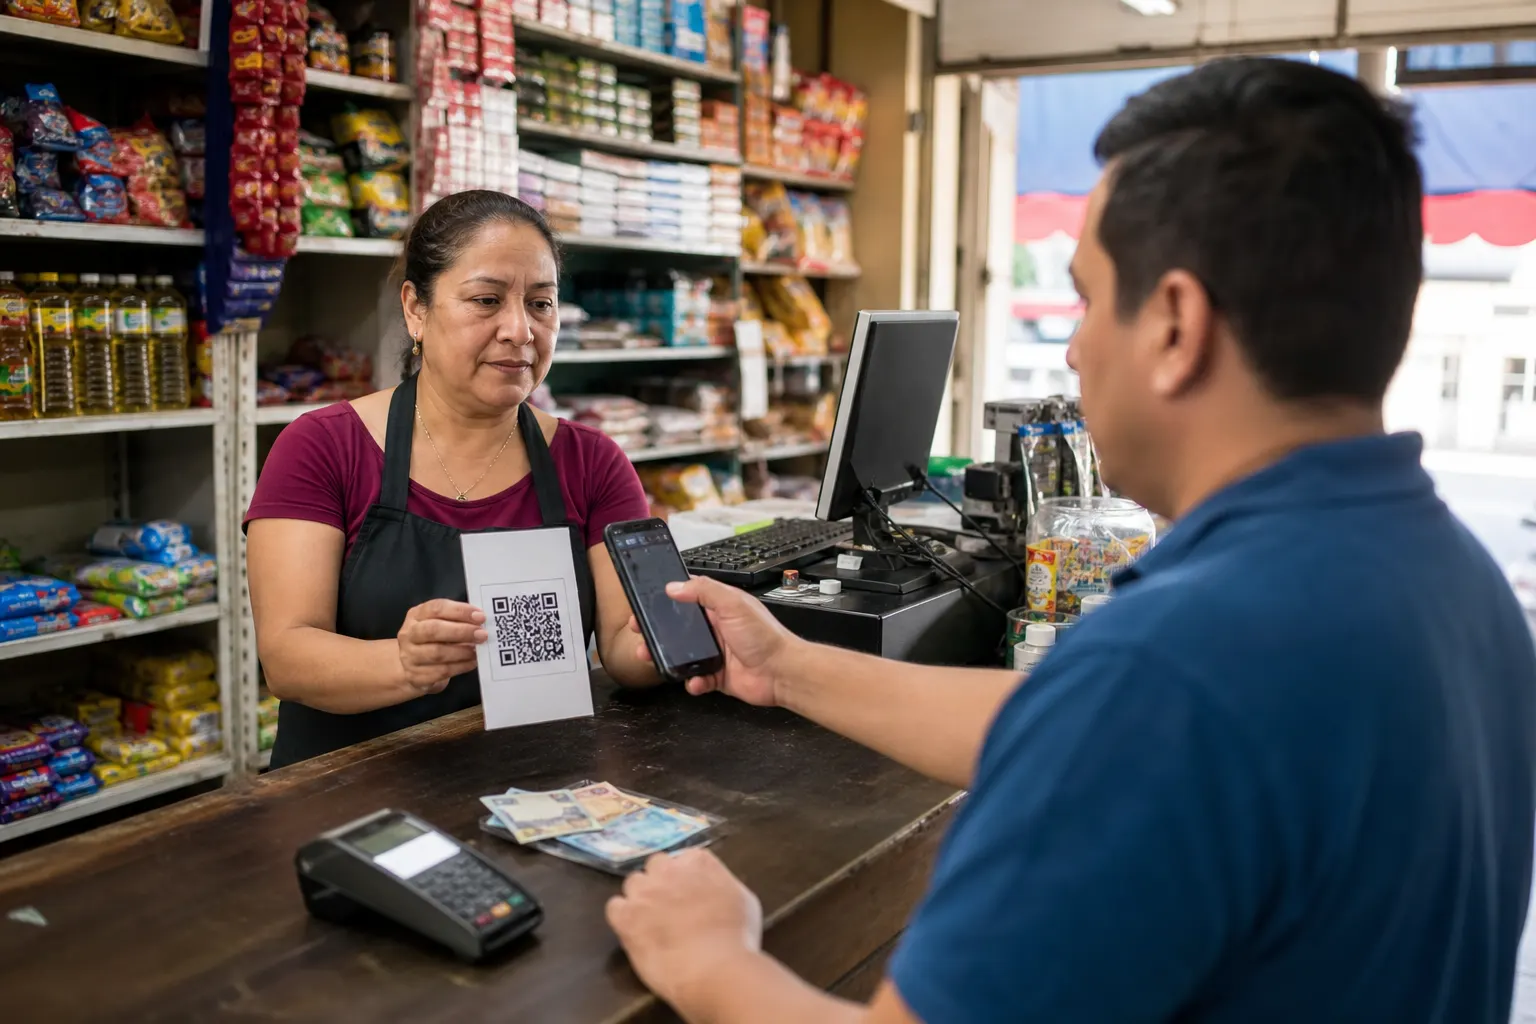
La Comisión Nacional Bancaria y de Valores (CNBV), el Banco de México y la Agencia de Transformación Digital trabajan en la puesta en marcha de cuentas nivel 2 Bis para pequeños comercios en México, una figura regulatoria que permite recibir hasta 15,000 UDIS al mes, con apertura remota y sin exigir el Registro Federal de Contribuyentes (RFC) como dato de apertura. El anuncio fue explicado por Ángel Cabrera, presidente de la CNBV, durante el Foro Prosa 2026, realizado el 25 de septiembre de 2026; la modificación normativa relacionada fue publicada previamente por el Banco de México y el Diario Oficial de la Federación.
La medida busca que misceláneas, cafeterías, tiendas de abarrotes y otros negocios de escala pequeña puedan aceptar pagos electrónicos sin tener que comenzar con una cuenta bancaria diseñada para operaciones mayores. Su importancia está en que intenta atacar una barrera menos visible que la falta de tecnología: el temor de algunos comerciantes a que bancarizarse implique automáticamente una mayor fiscalización.
En breve
- La cuenta nivel 2 Bis permite abonos mensuales de hasta 15,000 UDIS, de los cuales sólo 3,000 UDIS pueden provenir de efectivo.
- Para abrirla se contempla una identificación oficial y un comprobante de domicilio; también puede contratarse de manera remota y no requiere presentar el RFC para integrar el expediente de esta cuenta.
- La regulación ya fue publicada, pero la disponibilidad práctica dependerá de que cada institución financiera adapte sus sistemas, procesos y oferta comercial.
Qué cambia para un pequeño comercio
Hasta ahora, una cuenta de nivel 2 tiene como referencia un límite de 3,000 UDIS en abonos durante un mes calendario. Con el valor de la UDI observado el 25 de septiembre de 2026, esa cantidad equivalía aproximadamente a 26,473 pesos. El nuevo nivel 2 Bis eleva el límite total a 15,000 UDIS, alrededor de 132,366 pesos con ese valor de referencia.
La diferencia no significa que el negocio pueda depositar 15,000 UDIS en efectivo. La regla establece que sólo hasta 3,000 UDIS pueden corresponder a recursos recibidos en efectivo; el equivalente a 12,000 UDIS restantes debe relacionarse con la recepción de medios de pago digitales. Con la misma referencia, el componente digital sería de unos 105,893 pesos mensuales.
En términos sencillos, una cafetería podría recibir una parte de sus ventas en billetes y otra mediante transferencias, pagos con código QR u otros medios electrónicos, pero el límite adicional está pensado para incentivar que la mayor capacidad de operación provenga de pagos digitales. La cifra en pesos no es fija: cambia conforme se actualiza el valor de la UDI.
Requisitos: menos trámites, no ausencia de controles
La resolución publicada en el Diario Oficial de la Federación el 10 de julio de 2026 establece que las cuentas nivel 2 Bis están dirigidas exclusivamente a personas físicas mexicanas con residencia en México. Para el expediente se prevén los datos básicos de identificación, una identificación oficial y un comprobante de domicilio cuando este último no aparezca en la identificación.
En la apertura remota, la institución deberá integrar versiones digitales de los documentos y obtener una manifestación de que la persona actúa por cuenta propia. También se contemplan verificaciones de identidad y, conforme a los mecanismos tecnológicos aplicables, una prueba de vida. Por eso, decir que no se pedirá el RFC no equivale a decir que la cuenta será anónima o que desaparecerán las obligaciones de prevención de lavado de dinero.
La propia regulación exige que las instituciones monitoreen las operaciones de estas cuentas y mantengan información disponible para las autoridades financieras cuando sea requerida. La simplificación está en el expediente y en el canal de contratación, no en la eliminación de controles bancarios.
¿Ya puede abrirse en cualquier banco?
No necesariamente. El Banco de México informó el 17 de junio de 2026 que publicó modificaciones a la Circular 3/2012 para crear este nivel de cuenta y ampliar la recepción de fondos de los pequeños comercios. Posteriormente, la Secretaría de Hacienda incorporó el nivel 2 Bis a las disposiciones de identificación de clientes.
La resolución entró en vigor al día siguiente de su publicación, pero otorgó a las entidades un plazo de 18 meses para realizar adecuaciones tecnológicas, operativas y documentales, incluida la incorporación del nuevo nivel. Esto significa que la figura ya existe en el marco normativo, pero la oferta concreta puede avanzar de forma gradual. Un comercio deberá preguntar a su banco o institución financiera si ya tiene habilitado el producto, cuáles son sus comisiones y qué medios de aceptación incluye.
Esta distinción es importante: el anuncio de la CNBV describe el objetivo y las características regulatorias, pero no obliga a que todos los bancos lancen de inmediato una cuenta comercial idéntica ni garantiza que la apertura sea gratuita.
Transferencia, CoDi o tarjeta: no son lo mismo
Para recibir transferencias, el negocio puede utilizar una CLABE, el número de tarjeta asociado a la cuenta o, cuando la institución lo permita, herramientas como Dimo y CoDi. El SPEI permite enviar y recibir transferencias entre cuentas de distintas instituciones y genera un Comprobante Electrónico de Pago para acreditar el depósito.
CoDi, desarrollado por el Banco de México, utiliza códigos QR o tecnología NFC para ordenar cobros desde teléfonos móviles. Su principal atractivo para un negocio pequeño es que el Banco de México lo presenta como un esquema sin costo adicional y que no requiere una terminal punto de venta. Sin embargo, su utilidad depende de que el cliente tenga una cuenta compatible, una aplicación bancaria y conexión suficiente para completar la operación.
El cobro con tarjeta ofrece una experiencia más familiar para muchos consumidores, pero normalmente implica una tasa de descuento y otros cargos pactados entre el comercio y la institución que proporciona la terminal. La Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef) señala que las comisiones pueden incluir afiliación, instalación, mantenimiento y un porcentaje por cada venta. Por ello, la nueva cuenta no elimina el costo de aceptar tarjetas: únicamente facilita que el negocio tenga una cuenta bancaria apta para recibir los recursos.
El efectivo, por su parte, no tiene una comisión visible por transacción, pero sí costos de conteo, resguardo, traslado, errores, robos y falta de comprobación inmediata. La decisión económica no debe basarse sólo en si existe una comisión, sino en cuánto cuesta cada canal frente al margen de ganancia y al volumen de ventas del establecimiento.
Bancarizarse no equivale a quedar exento del SAT
La CNBV busca reducir la idea de que abrir una cuenta y aceptar pagos digitales provoca automáticamente una fiscalización adicional. Desde el punto de vista regulatorio, la cuenta nivel 2 Bis no exige el RFC para su apertura. Eso no modifica por sí mismo las obligaciones fiscales que correspondan al negocio, ni convierte los ingresos en operaciones libres de declaración.
También conviene separar dos asuntos. Una cosa es la información que una institución financiera debe solicitar para abrir y monitorear una cuenta; otra son las obligaciones tributarias derivadas de vender bienes o prestar servicios. La ausencia del RFC en el expediente simplificado no debe interpretarse como una autorización para ocultar ingresos o como una modificación al régimen fiscal del comerciante.
El posible beneficio: historial para acceder a crédito
La autoridad financiera sostiene que los pagos digitales pueden generar un historial transaccional útil para que los bancos evalúen posteriormente solicitudes de crédito. Esto podría ayudar a negocios que hoy no cuentan con estados de cuenta suficientemente detallados o con garantías para solicitar financiamiento.
Pero el historial no garantiza un préstamo. La institución seguirá considerando factores como ingresos, capacidad de pago, antigüedad, comportamiento crediticio, concentración de ventas y riesgos del negocio. El beneficio potencial consiste en crear información verificable sobre el flujo de cobros, no en obtener crédito de manera automática.
Para un pequeño comercio, la decisión más prudente será revisar el contrato antes de aceptar pagos digitales: comisiones, tiempo de liquidación, cargos por renta o mantenimiento, contracargos, límites diarios, soporte, conectividad y condiciones para retirar el dinero. La cuenta nivel 2 Bis puede ampliar el acceso, pero el ahorro y la conveniencia dependerán de cómo se combine con transferencias, CoDi, efectivo y tarjetas.
Fuentes consultadas
- Banco de México, comunicado del 17 de junio de 2026 sobre cuentas nivel 2 Bis y pagos digitales.
- Diario Oficial de la Federación, resolución publicada el 10 de julio de 2026 sobre identificación simplificada y cuentas nivel 2 Bis.
- La Jornada, cobertura del Foro Prosa 2026 y declaraciones de la CNBV, 26 de septiembre de 2026.
- Expansión, reporte sobre la propuesta para pequeños establecimientos, 25 de septiembre de 2026.
- Banco de México, información oficial sobre CoDi.
- Banco de México, información oficial sobre SPEI.
- Condusef, información sobre comisiones de terminales punto de venta.
About The Author
