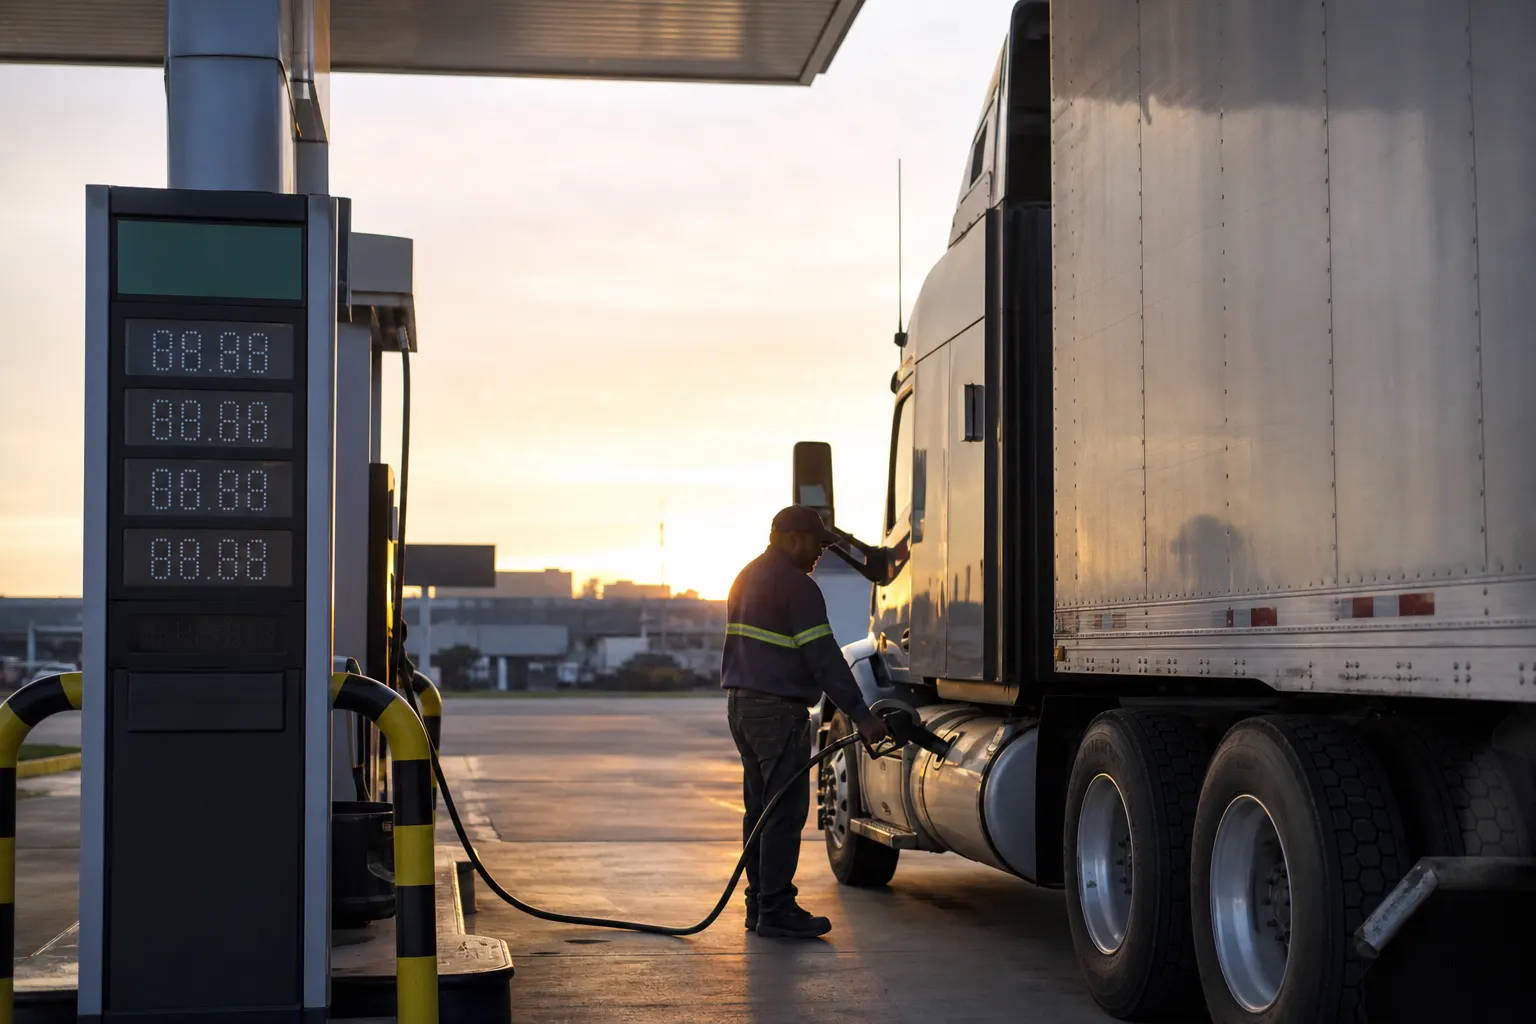
Este viernes 18 de septiembre de 2026 termina en todo México la vigencia del estímulo fiscal que llevó a cero la cuota del IEPS aplicable al diésel, informó la Secretaría de Hacienda y Crédito Público en un acuerdo publicado en el Diario Oficial de la Federación. La medida, válida del 12 al 18 de septiembre, también cubrió 51.43% de la cuota para la gasolina menor a 91 octanos y 45.69% para la gasolina de alto octanaje y combustibles no fósiles.
En el caso del diésel, el apoyo equivale a 7.3634 pesos por litro mediante el estímulo fiscal ordinario y a 0.1501 pesos adicionales por litro mediante el estímulo complementario. En conjunto, la intervención representa 7.5135 pesos por litro que dejan de cobrarse como IEPS o se compensan para amortiguar el precio final. El dato no significa que el combustible cueste esa cantidad menos en cada estación: el precio al público también incorpora el costo del producto, transporte, almacenamiento, margen comercial e IVA.
En breve
- Vigencia: el esquema aplica del 12 al 18 de septiembre de 2026; su último día es este viernes.
- Diésel: el estímulo ordinario es de 100%, con una cuota disminuida de IEPS de cero pesos por litro y un apoyo complementario de 15.01 centavos.
- Implicación: el alivio reduce la presión inmediata sobre transportistas y empresas, pero limita la recaudación y no corrige el encarecimiento internacional del combustible.
Qué está pagando Hacienda por contener el precio
El IEPS es un impuesto específico que normalmente se cobra por litro. Cuando aumentan las referencias internacionales de los combustibles o el tipo de cambio presiona los costos de importación, Hacienda puede reducir temporalmente la cuota para evitar que todo el incremento llegue al consumidor. Por eso, el estímulo funciona como un amortiguador fiscal, no como una baja estructural del precio del petróleo ni como una eliminación de los costos logísticos.
El acuerdo 137/2026 muestra que el margen de maniobra para el diésel llegó a un punto extremo: la cuota disminuida quedó en cero. Esto quiere decir que, dentro de este mecanismo, ya no existe una cuota positiva de IEPS que pueda reducirse todavía más. Si persistiera una presión adicional sobre el precio internacional, el gobierno tendría que aceptar un precio más alto, ampliar apoyos por otra vía o utilizar recursos presupuestarios distintos al impuesto.
Energy News calculó que el estímulo ordinario representa 7.36 pesos por litro y señaló que el diésel alcanzó por primera vez en el año el 100% de apoyo. Ese medio también estimó que el precio terminal del diésel de Pemex pasó de 12.31 a 21.20 pesos por litro en siete meses. Esta última comparación es un análisis editorial, no un desglose oficial de Hacienda o Pemex, por lo que debe leerse como una aproximación a la presión de costos y no como una cifra presupuestaria definitiva.
Por qué el diésel importa más allá de las gasolineras
El impacto se concentra en actividades que consumen grandes volúmenes de diésel y que tienen poca capacidad para sustituirlo rápidamente. El autotransporte de carga es el caso más visible: mueve mercancías entre centros de producción, puertos, almacenes y puntos de venta, y sus costos terminan influyendo en el precio de alimentos, materiales, productos manufacturados y bienes de consumo.
Un estudio sectorial del INEGI identificó que el combustible y los lubricantes representaban 44.3% de los gastos del autotransporte de carga en la información correspondiente a 2017. Dentro del gasto en combustibles, el diésel concentraba 95.1%. Aunque se trata de una referencia histórica y no de una medición de los costos actuales, ayuda a dimensionar por qué una variación de algunos pesos por litro puede alterar las tarifas de flete y los márgenes de las empresas.
También están expuestos los operadores de autobuses, maquinaria pesada, construcción, minería, agricultura, pesca y algunas actividades industriales. En estos sectores, el combustible no es un gasto accesorio: es un insumo necesario para mover mercancías, operar equipos o mantener una cadena de suministro activa. El beneficio fiscal puede retrasar ajustes de tarifas, pero no garantiza que los precios finales permanezcan sin cambios.
El alivio inmediato frente a la factura fiscal
Para una empresa que consume 10 mil litros de diésel, el estímulo equivalente de 7.5135 pesos representa aproximadamente 75 mil 135 pesos en una semana, antes de considerar diferencias de precio, volumen y condiciones de compra. Esa cuenta ilustra el alivio para los usuarios intensivos, pero también el ingreso potencial que el sector público deja de obtener por cada litro sujeto al esquema.
La pérdida recaudatoria no debe confundirse automáticamente con un gasto presupuestario de la misma magnitud. El diseño del estímulo opera principalmente mediante una menor cuota del IEPS y, por tanto, reduce los ingresos que el gobierno habría cobrado. El costo fiscal acumulado depende del volumen vendido, de la duración de los apoyos y de la evolución semanal de los precios. Para conocer la factura total se requiere información oficial de recaudación y no basta con multiplicar el apoyo por un volumen supuesto.
El dilema es directo: mantener el estímulo ayuda a contener un golpe inmediato para consumidores y empresas, pero reduce recursos disponibles para otros fines públicos. Retirarlo de manera abrupta puede trasladar el ajuste a fletes, transporte de pasajeros y costos industriales. Mantenerlo durante demasiado tiempo, en cambio, puede convertir una herramienta temporal en una dependencia permanente de las finanzas públicas.
Qué puede ocurrir después del 18 de septiembre
El final del periodo no implica necesariamente que el diésel suba de forma automática en la misma proporción del apoyo. Hacienda publica los porcentajes y cuotas por semana, de modo que el siguiente acuerdo puede mantener, elevar o reducir el estímulo según el comportamiento de las referencias internacionales y del tipo de cambio. La evolución dependerá también de los precios de terminal, los márgenes de las estaciones y la competencia regional.
Lo que sí cambia es la lectura fiscal del programa. Con la cuota del diésel en cero, el mecanismo basado en reducir IEPS ya agotó su espacio para absorber nuevos aumentos. El siguiente ajuste, si las cotizaciones internacionales siguen presionando, sería más visible para el consumidor o exigiría apoyos adicionales que tendrían que justificarse con mayor claridad.
Para la ciudadanía, la consecuencia puede aparecer de manera indirecta: no sólo en el precio exhibido en la estación, sino en el costo del transporte de mercancías, los servicios de reparto, los pasajes y los productos que dependen de cadenas logísticas intensivas en combustible. El subsidio al diésel compra tiempo, pero no elimina la presión energética ni resuelve el costo de financiarla.
Fuentes consultadas
- Diario Oficial de la Federación, Acuerdo 137/2026 de la Secretaría de Hacienda, publicado el 10 de septiembre de 2026.
- Energy News México, análisis sobre el costo del estímulo a combustibles, publicado el 17 de septiembre de 2026.
- INEGI, Conociendo la Industria del Autotransporte de carga, estudio sectorial con información de 2017.
- Diario Oficial de la Federación, Acuerdo 107/2026 sobre estímulos de julio de 2026, utilizado como referencia comparativa del comportamiento del apoyo al diésel.
About The Author
